

Blogブログ
またも届いた金利上昇のお知らせ。住宅ローンについて考えたこと
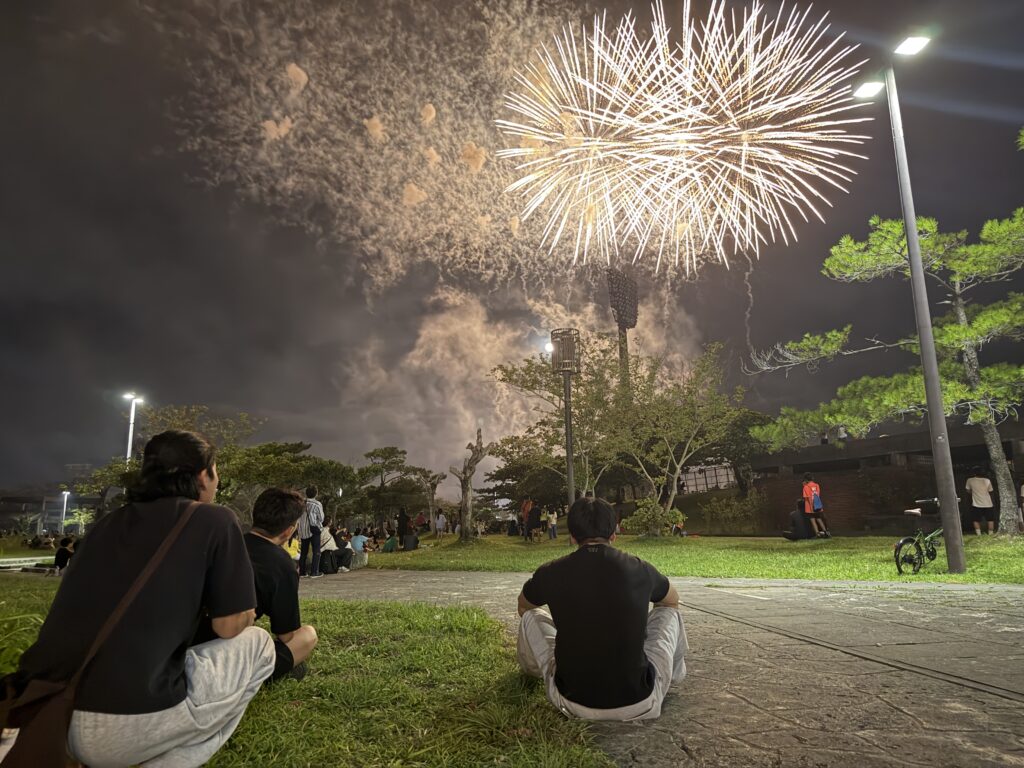
夏といえば、花火!!8月の終わりに近所の花火大会に家族で参加したRENOBEESのカデカルです、こんにちは。「花火行く?」と声はかけてみるけど内心は「さすがにもう、家族で花火は行かないかな?」とか思っていたのですが……普通に一緒に来てくれました。笑
家族そろって芝生に座って花火を見上げるって、これ、すごく幸せなことかも!小さい頃は抱っこしたり、手をつないだり、迷子にならないように追いかけたり。そんな時期はいつの間にか過ぎちゃって、今では私よりずっと大きくなった息子たちですが「花火行こう!」に付き合ってくれるって結構嬉しい。……あれ?そういえばこの花火大会、去年もみんなで来たぞ…笑。もしかすると、わが家のちょっとした夏の恒例行事になりつつあるのかもしれません。
来年は長男20歳、次男18歳。その次の年は、またひとつ大人になって。これから先、それぞれの生活がどんどん広がっていって、家族みんなの予定を合わせることも、きっと今より難しくなるんだなぁ・・・何年経っても、「花火行こう!」「いいよー」くらいの気軽さで、こうして一緒に出かけてくれる息子たちでいてくれたら嬉しいなぁ。そんなことを思いながら、夜空に上がる花火を家族で眺めた8月の終わりでした。
しみじみとした話題の後ですが、先日、スマホに「【重要】住宅ローン金利見直しのお知らせ」が届きました…。
こういう「重要」ってできればあまり見たくないやつですよね。届いたのは、住宅ローン基準金利が、2026年10月1日に年3.575%から年3.825%へ、0.25%引き上げられるというお知らせでした。半年前もその前も上がったのにまた上がる…。住宅ローンは個別に引下げ金利幅が適用されて実際に適用される金利は契約内容によって異なるので、この3.825%がそのまま私の借入金利になるわけではありませんが、「金利が上がる」という文字を見ると、仕事上、やっぱり気になります。
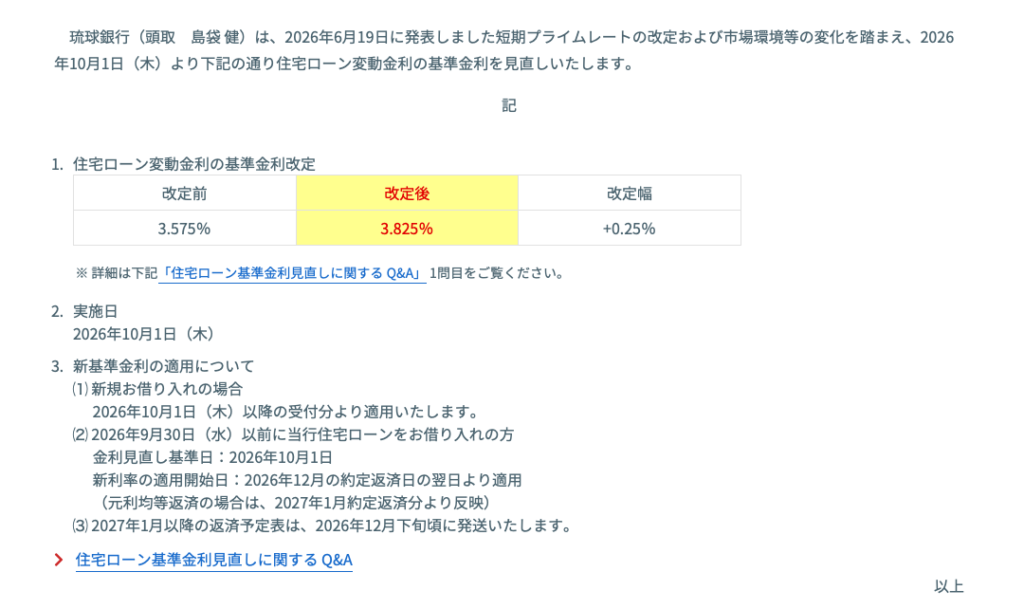
(画像は金融機関ウェブサイトの画像になります)
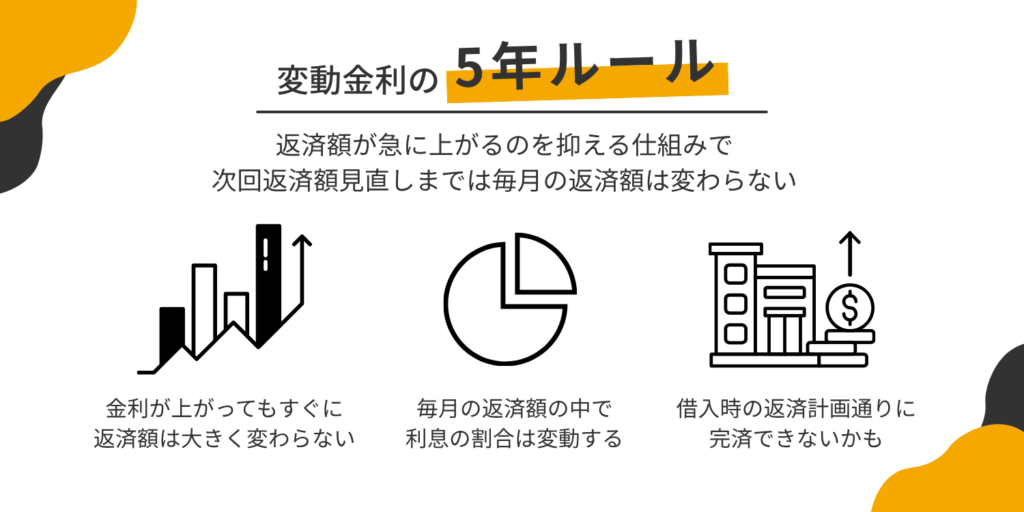
スマホに届いたお知らせには「5年ルール」についても書かれていました。変動金利で元利均等返済を利用している場合、金利が変わっても、毎月の返済額は原則として5年間変わらないというものです。「しばらく返済額が変わらないなら大丈夫?」と思いたいけどそうでもなく…。毎月の返済額が同じでも「元金」と「利息」の割合は変わります。金利が上がれば利息の割合が増えるので、毎月の返済額は同じでも元金が減るスピードは遅くなります。
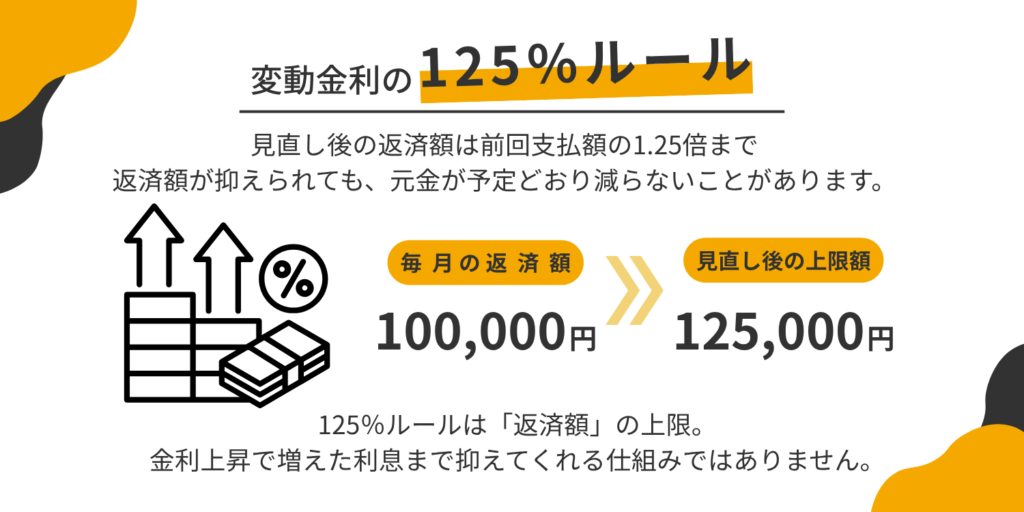
また、変動金利を選択している場合、5年毎の金利の見直し時に、返済額の急激な負担増を和らげるための125%ルールもありますが、これも金利上昇をなかったことにしてくれる仕組みではなく、これもあくまで返済額をゆっくり変える仕組みです。(5年ルールも125%ルールも適用は金融機関の商品により、必ず適用になるものではありません)
じゃあ、これから住宅ローンを利用するなら、変動金利じゃなくて固定金利?と思いきや、これもそうですとは言い難い。変動金利は、借入当初の金利を低く抑えやすい一方で、今回のように、金利上昇で返済負担が増える可能性があります。負担が増えてもある程度家計に余裕があるとか、金利の動きを見ながら繰上返済や借換えなどを考えられたりする方には、変動金利が合うと思います。
全期間固定金利は、借入時点に完済までの金利と返済計画を決められる安心感があります。ただ、一般的には変動金利より金利は高めで、その後、市場金利が下がったとしても、金利は借入時点のまま変わりません。全期間固定金利といえば、「フラット35」を思い浮かべる方も多いかもしれません。「フラット35リノベ」は、中古住宅の購入とあわせてリノベーションを行う場合などに利用できる制度。すでに所有している実家をリノベーションするための「工事費のみ」の借入には利用できません。沖縄では実家を受け継いでリノベーションするケースも多いため、ここは意外と大きなポイントです。
中古住宅を購入してリノベーションする場合には利用できる可能性がありますが、その場合は建物が一定の基準を満たしているかを確認する必要があります。築年数の経った住宅では図面などの資料が十分に残っていないことも多く、確認に時間がかかったり、利用が難しくなったりするケースも多いです。
固定金利期間選択型は、3年、5年、10年など、一定期間だけ金利を固定するタイプです。固定期間中は返済額を一定で分かりやすいのですが、期間終了後はその時の市場金利をベースに改めて変動金利か固定金利を選ぶことになります。「固定金利」と聞くと、ずっと同じ金利のような気もしますが、全期間固定とは別物。固定期間が終わったときに金利が上がっていれば、返済額が大きく変わる可能性もあるので、注意が必要です。
「変動と固定、どちらが得?」だけでは決められない。私自身は変動金利を利用していますが、今回のように金利上昇のお知らせが届くと、「私の場合はどうなる?」と、今の住宅ローン残高からざっくり計算して金利上昇の影響を自分に置き換えます。そのざっくり計算式がこちら。
「住宅ローン残高 × 金利の上昇幅 ÷ 12ヶ月」
例えば、毎月10万円の返済、住宅ローン残高は2,000万円、金利が0.25%上がった場合は、5年ルールで返済額はすぐに変わらないけど、その10万円の内訳みると、これまで元金返済に充てていた約4,170円が利息側に回るということ。元金に充てられる金額が少なくなるから、ローン残高の減り方もゆっくりになります。(2,000万円 × 0.25% ÷ 12か月 = 約4,170円)
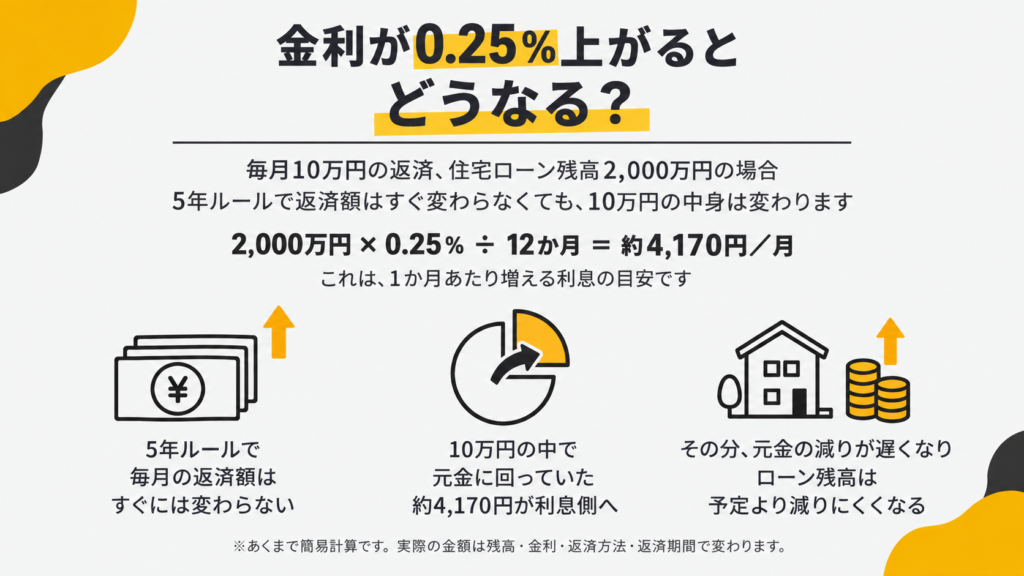
今の残高で金利が上がったら、利息への影響はどのくらいあるのかを知るための簡易計算ですが、計算してみて、「このくらいなら毎月積み立てて、少しまとまったら繰上返済を考えよう」など、対策を考えることができます。
間取りと同じくらい、どう借りるかも家づくりでは大切なこと。リノベ後の何十年の間には、子どもの進学があったり、車を買い替えたり、家族で旅行に行ったり。きっと色んなイベントがあります。せっかくお気に入りの空間を手に入れたのに、住宅ローンの返済が気になって毎月落ち着かない……では、少し寂しいですよね。デザインも、性能も、資金計画も全てまとめて、その人らしく暮らしていける家を一緒に考えることが、私たちの仕事のひとつだと思っています。
RENOBEESは “Your Dream Our Challenge” を合言葉に、“あなたらしい暮らし”をデザインだけでなく、“住みごこちや想い”まで大切にいたします。
住宅ローンは金融機関や商品、返済方法によってルールが異なりますので、これから借りる方はもちろん、すでに返済中の方も、たまには契約内容や現在の適用金利を確認してみてはいかがでしょうか?住宅ローンもリノベーションも、「これが正解」という答えがあるわけではありません。大切なのは、自分たちの暮らしにあっているかどうか。そんなことを金利のお知らせを見ながら考えたカデカルでした。本日も最後までお読みくださりありがとうございました。


